Embraer (EMBJ3): JPMorgan Projeta Alta de 30% e Mantém Recomendação de Compra
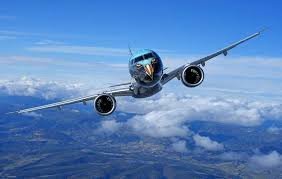
Embraer em Ascensão: Por que o JPMorgan acredita que as ações ainda podem subir?
A Embraer (EMBJ3) tem sido um dos grandes destaques do mercado financeiro em 2026. No entanto, para o banco JPMorgan, a valorização recente dos papéis da fabricante brasileira de aeronaves é apenas o começo. Em um relatório recente, a instituição reiterou sua recomendação overweight (compra), sinalizando que há um espaço considerável para o crescimento da companhia.
A análise do banco sugere que o foco dos investidores está mudando: se antes a preocupação era a execução operacional, agora o debate gira em torno do valuation (valor de mercado) da empresa. Com um preço-alvo de US$ 104 por ADR (equivalente a aproximadamente R$ 147 por ação até o final de 2027), o potencial de alta estimado é de cerca de 30%.
O Diferencial Competitivo: Desconto frente ao Mercado Global
Um dos pontos centrais da tese do JPMorgan é que a Embraer continua negociando com um desconto significativo em comparação com suas concorrentes globais. Mesmo com a alta acumulada, a empresa apresenta indicadores atraentes:
- Múltiplo EV/Ebitda: A Embraer negocia a aproximadamente 9,4 vezes o Ebitda projetado para 2027.
- Comparativo Global: Empresas similares do setor operam com um múltiplo de 12,7 vezes.
- Oportunidade: Isso representa um desconto de 25%, o menor nível registrado nos últimos cinco anos.
Embora o tamanho menor da companhia justifique parte desse desconto, o banco acredita que a eficiência operacional e o crescimento superior aos concorrentes devem levar a uma convergência de valores.
Catalisadores de Crescimento e Novas Encomendas
O otimismo do JPMorgan não é baseado apenas em números, mas em perspectivas reais de expansão. A fabricante brasileira possui gatilhos importantes que podem impulsionar as ações da Embraer nos próximos meses:
- Expansão Comercial: Negociações avançadas com a KLM e possíveis pedidos expressivos da IndiGo e do Grupo Adani na Índia, que podem somar mais de 300 aeronaves.
- Defesa e Segurança: A forte campanha para a venda do cargueiro KC-390 na Índia, com potencial para a aquisição de 60 unidades.
- Hedge Natural: Como cerca de 95% da receita da Embraer é em dólar, a empresa atua como uma proteção natural para investidores brasileiros em cenários de instabilidade do Real.
O “Trunfo” Tecnológico: A Eve (EVEX)
Além da aviação tradicional, a Embraer detém cerca de 72% da Eve, empresa focada em eVTOLs (aeronaves elétricas de decolagem e pouso vertical). Para os analistas, o mercado ainda não precificou totalmente esse ativo. A inclusão do valor da Eve na conta poderia adicionar aproximadamente R$ 4 por ação ao valor justo da companhia, tornando o investimento ainda mais sedutor.
Riscos no Radar
Como todo investimento, a tese de alta possui riscos. O JPMorgan alerta para alguns pontos de atenção:
- A concorrência agressiva do Airbus A220, que pode roubar fatia de mercado.
- Possíveis atrasos em campanhas militares e comerciais, especialmente nos EUA e Índia.
- Oscilações nas margens operacionais e no ritmo de entregas no curto prazo.
Conclusão: A trajetória da Embraer parece sólida, sustentada por eficiência operacional e um portfólio inovador. Para quem busca exposição ao setor aeroespacial com um preço atrativo, a EMBJ3 continua sendo uma opção estratégica no radar do mercado financeiro.
Share this content:
📰 Você Também Pode Gostar